許多破產人士在熬過四年的法定期限後,最迫切的願望莫過於儘快重啟正常財務生活、重新開立銀行儲蓄戶口或申請信用卡,因而在各大平台密集搜尋破產洗底費用。部分財務中介機構窺準當事人的焦慮心理,打出「付款即可即時洗底」、「內部渠道提早刪除不良信貸紀錄」等誘人旗號,索取數千乃至數萬港元的高昂服務費。事實上,在香港成熟的法律體制下,破產洗首律師代辦收費與自行申請破產解除費用有著完全透明的公定行情,盲目向中介付款往往只是徒增經濟負擔。
無論是自行向法庭申領文件,或是委託專業律師全程處理,釐清每筆款項的法定用途,才能避免在走出財務泥淖之際再次落入消費陷阱。了解具體的費用構成與法例規範,是重掌財務自主權的關鍵起點。
破產洗底費用要多少?自行申請破產解除費用與律師代辦收費對比
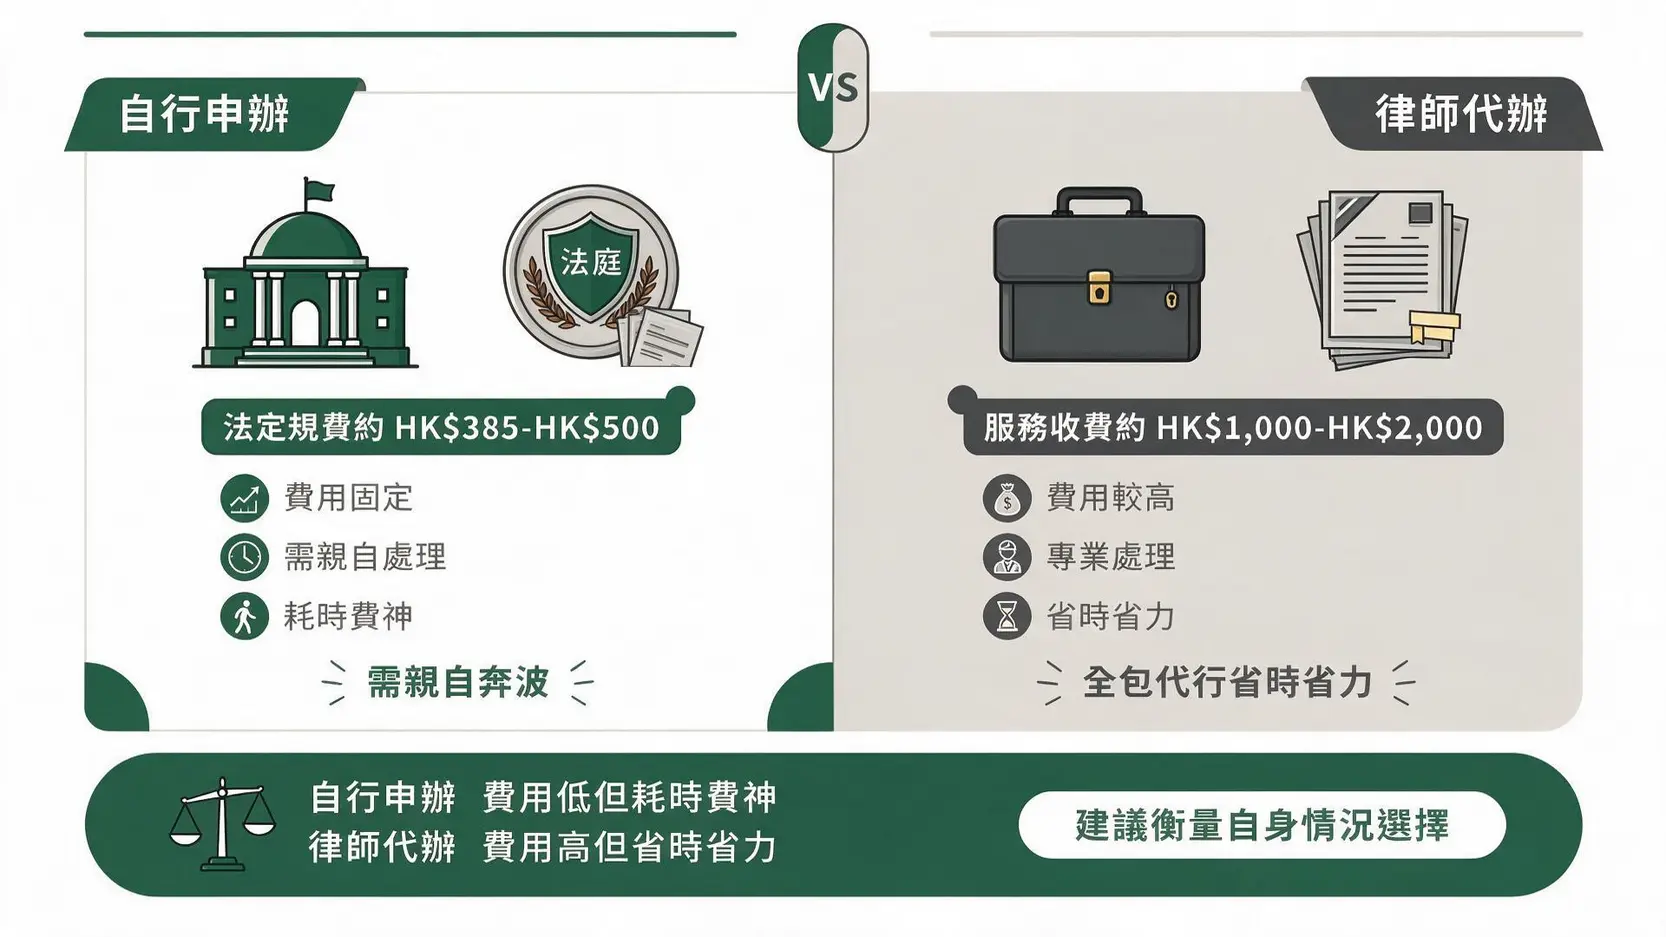
一般人口中所稱的「破產洗底」,在法律概念上對應的是取得由高等法院頒布的《破產解除證明書》(Certificate of Discharge),以及後續在徵信機構更新個人資料的程序。辦理這項手續的實際花費遠比想像中親民,主要分為「親身辦理」與「律師代辦」兩種路徑。
| 辦理途徑 | 主要項目 | 官方規費/服務收費 | 適合對象 |
|---|---|---|---|
| 自行申辦 | 破產管理署查冊規費、破產管理署署長不反對信規費、高等法院登記入稟與證明書費用 | 約 HK$385 – HK$500(實報實銷法定規費) | 時間充裕、熟悉基本政府文書遞交手續之人士 |
| 律師行代辦 | 代擬宣誓書、代向破產管理署索取文件、代高等法院入稟、領取證明書及指導信貸修復 | 約 HK$1,000 – HK$2,000(通常已包含法定規費) | 工作繁忙、不便請假親赴法院與政府部門之人士 |
自行親身申辦法定開支:破產管理署不反對信與高等法院證明書規費
若選擇親自前往政府機構辦理,所有費用均直接繳付予香港特區政府,絕無任何隱藏附加費。整體行政流程包含兩大部分:首先,需向破產管理署申請確認破產令已在無債權人反對的情況下屆滿,並領取不反對申請確認書,相關查冊與行政規費約為百餘港元;隨後,當事人需攜同確認書親赴香港高等法院登記處填寫誓章並正式申請《破產解除證明書》,法院方面收取的存檔及簽發證明書規費約為幾百港元。整套法定手續的實際公費支出通常不會超過數百港元。
委託律師事務所代辦收費:市場行情與服務項目包含範圍
對於平日需全職工作或不諳法律表格填寫的當事人,委聘事務律師代辦是極為常見的選擇。目前香港法律界的破產洗底律師代辦收費行情相當公開,普遍介乎於 HK$1,000 至 HK$2,000 之間。這筆代辦費用通常採取全包形式,涵蓋了向破產管理署調閱卷宗、草擬法定誓章、安排監誓律師監誓、派員前往高等法院遞交申請及代領實體證明書。專業顧問在辦理過程中亦會同步檢視當事人在破產期間的資產申報是否已全數結清,確保不會因遺漏受託人要求而延誤解除進度。在處理這類法律程序時,前期資產處置的清晰度往往直接影響進展,有需要時可參閱破產受託人會審查哪些資產?了解資產核查機制及範圍以掌握審查邏輯。
破解付費洗底迷思:高額破產洗底中介收費陷阱與法規真相
坊間常有借貸中介或財務顧問聲稱掌握特殊管道,只要支付數萬港元即可「提早洗底」或「直接刪除不良信貸庫紀錄」。面對這類言論,必須從法理層面認清真相:在香港法律框架下,絕不存在任何付費提早消除法定破產紀錄的途徑。
香港法例有提早付費洗底嗎?破解不實宣傳真相
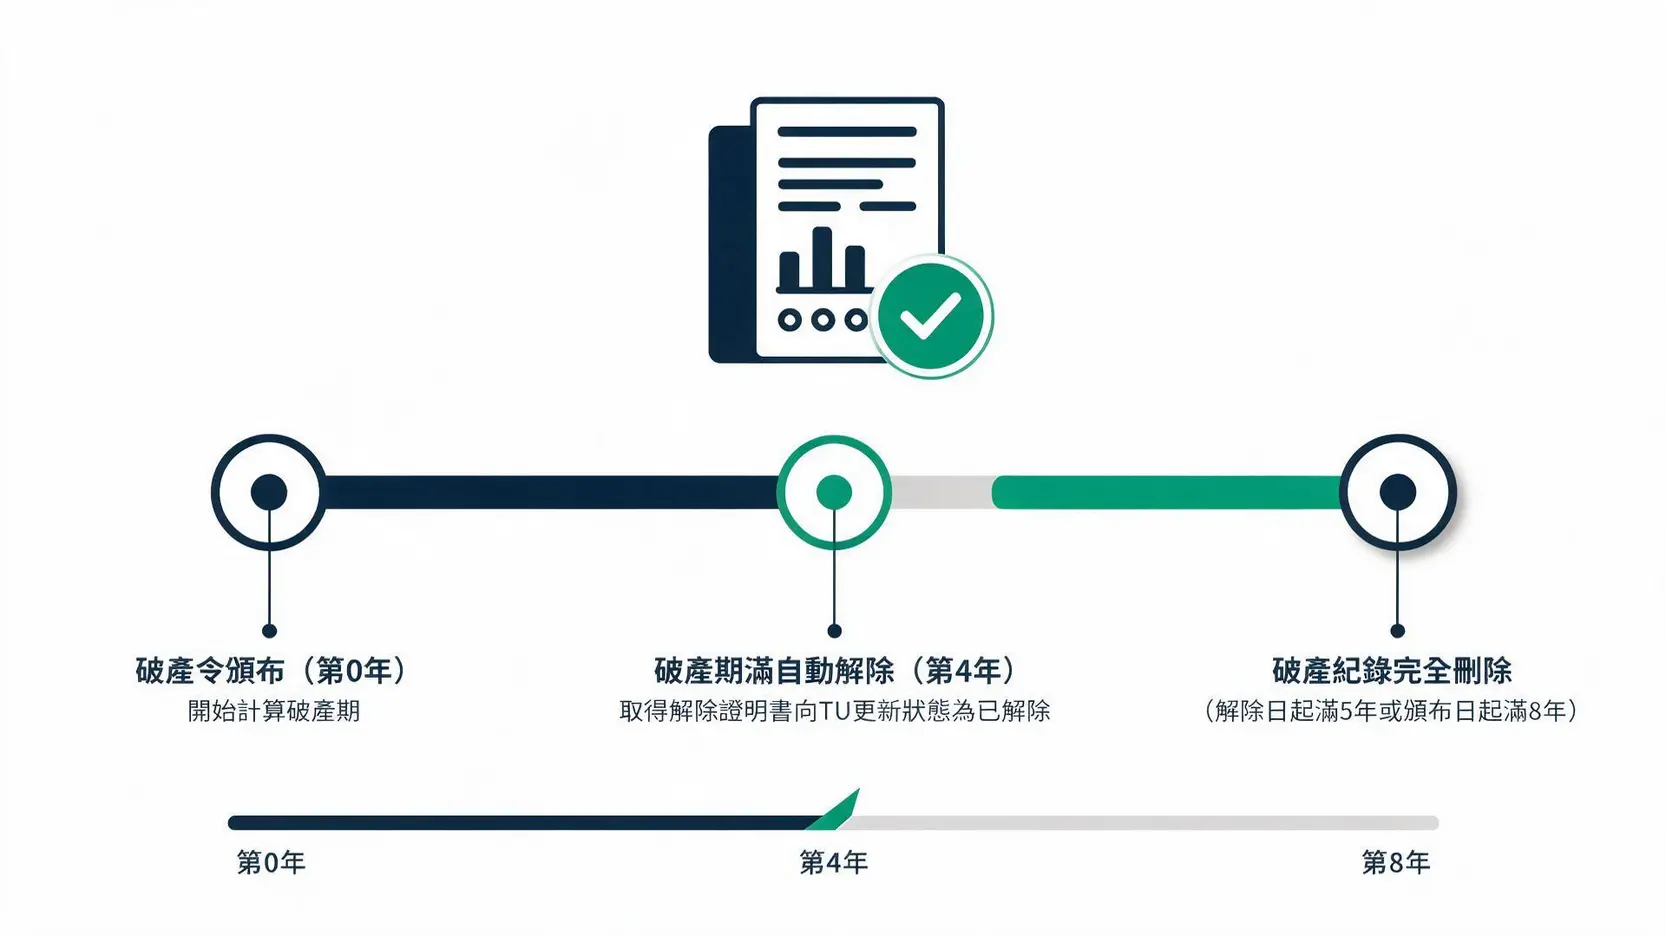
根據香港法例第6章《破產條例》,初次破產人士若無遭到債權人或破產受託人提出異議,破產令將於頒布之日起滿4年自動解除;若過往曾有破產紀錄,則法定年期為5年。這項時間要求完全受法定程序約束,任何非官方機構均無權干預或縮短破產監管期。中介所謂的「提早洗底」,充其量只是在破產期屆滿後代為向法院申領證明書,卻將幾百港元的公費包裝成動輒上萬元的獨家服務,本質上是不折不扣的收費陷阱。
常見中介洗底收費套路與法律風險剖析
不良中介最慣用的手法,是誘使當事人簽署含混不清的「財務修復顧問協議」,預先收取數千至數萬港元不等的訂金。部分機構甚至教唆當事人在申請信用卡時隱瞞破產歷史,或透過借調親屬名義開立戶口,此類行為極易觸犯《盜竊罪條例》中的欺詐罪行,令當事人隨時面臨刑事檢控。正規的破產後更生歷程需要穩步推進,正如在梁小姐破產重建經歷中所展現的客觀過程,循規蹈矩才是保障自身利益的唯一防線。
延伸閱讀(強烈推薦)
環聯TU破產紀錄消除時間表:個人信貸資料何時真正更新?
解除破產令僅代表債務人在法律層面上恢復自由身,不再受破產受託人監管。但在商業徵信領域,個人信貸評級的修復另有既定的運行軌跡。許多當事人誤以為拿到法庭證明書後,環聯(TransUnion,簡稱TU)的個人報告便會立刻煥然一新,實則不然。
公眾紀錄與破產令的登記期限差異
在香港,破產資訊牽涉多個獨立的登記系統。根據社區法網破產紀錄查冊指引,破產管理署與高等法院的公眾名冊屬於官方永久檔案,任何公眾人士均可依法付費查閱歷史紀錄。而土地註冊處則會記錄破產期間產權的押記與轉讓情況。至於商業信貸評級機構,其資料收集與保存則受到香港《個人資料(私隱)條例》下的《個人信貸資料實務守則》嚴格規範。
環聯TU逾期還款與破產紀錄保留機制
依據《個人信貸資料實務守則》的規定,信貸資料服務機構對破產相關公眾紀錄的保留期限有明確上限:自當事人獲正式解除破產之日起計,相關破產公眾紀錄會在資料庫中保留最長8年(自破產令頒布日起計)或自破產解除日起計5年,以較早者為準。若當事人在破產解除後主動向環聯出示《破產解除證明書》,環聯必須在法定時限內將信貸報告中的狀態由「破產中」更新為「已解除破產」;當法定保存期限屆滿後,該筆破產公眾紀錄將被完全刪除,整個更新過程毋須支付額外的洗底費用。
合法且零成本的個人信貸資料庫更新手續
在取得高等法院發出的《破產解除證明書》正本後,當事人完全可以自行向環聯提交資料更新申請。手續相當簡單:透過環聯官方平台預約或郵寄方式,遞交身分證副本以及破產解除證明書副本,要求修正徵信報告中的案件狀態。環聯在核實法庭文件無誤後便會完成標註,這項流程屬於個人行使查閱及更正個人資料的法定權利,官方並不收取任何手續費。
破產解除後信貸評級修復策略:低成本合法重建個人信用
破產紀錄獲標註解除後,當事人的信貸評分(TU評級)通常處於極低水平(通常為I級),甚至因缺乏近期信貸往來而呈現「空白」狀態。此時切忌盲目申請高風險私人借貸,應遵循循序漸進的信用重建步驟。
- 核實信貸資料庫更新:確認環聯報告已將破產狀態更新為已解除,並檢查過往已被法律免除的債務帳戶是否已停止計算逾期欠款。
- 選取友善銀行開立基本戶口:優先選擇在破產案件中並非債權人的零售銀行開立日常出糧與儲蓄戶口,保持穩定的薪金自動轉賬紀錄,積累良好的內部客戶數據。
- 善用抵押型或小額信貸工具:部分銀行或虛擬銀行提供以定期存款為抵押的信用卡或小額消費信用額度。透過日常小額生活消費並設定每期全額自動轉賬還款,切勿僅繳付最低還款額(Min Pay)。
- 維持健康財務槓桿:在解除破產後的首兩年內,避免在短時間內向多間金融機構提出借貸申請,以免信貸報告留下大量硬性查詢(Hard Inquiry)紀錄而進一步拖低評分。
常見問題(FAQ)
付錢給中介機構真的能提早抹去環聯信貸報告上的破產紀錄嗎?
完全不能。環聯等信貸資料服務機構的資料保留期受香港《個人資料(私隱)條例》及《個人信貸資料實務守則》嚴格規管。任何中介或個人均無權要求信貸庫提前刪除合法的公共破產紀錄。凡是聲稱付費即可提前洗底的中介機構,均屬虛假宣傳。
破產期滿後一定要花錢領取破產解除證明書才能洗底嗎?
法律上,初次破產人士在4年期滿且無異議下會自動解除破產令,但高等法院不會主動寄發證明書。若日後需要開立銀行戶口、更新環聯信貸資料或受聘於特定行業,機構通常要求出示實體證明。因此,花費數百元自行申領或委託律師辦理證明書,是完成信貸修復不可或缺的憑證。
破產洗底後,幾時可以重新申請銀行信用卡與私人貸款?
取得破產解除證明書並向環聯更新狀態後,當事人已具備申請資格。但因各大商業銀行的內部風險控制指引不同,曾受壞帳損失的債權銀行極可能永久拒絕批核。一般而言,解除破產後維持良好儲蓄與出糧紀錄1至2年,並選擇非債權銀行申辦小額信用卡,批核成功率會顯著提高。
自行申請破產解除證明書與找律師代辦有何差別?
兩者取得的法定法律文件完全一致。差別僅在於時間與勞力成本:自行申請需親身前往破產管理署及高等法院排隊、填寫宣誓文件並繳交約數百港元規費;委託律師代辦則收費約HK$1,000至HK$2,000,全程由律師行專人代行入稟及領取文件,省卻請假與手續繁瑣之苦。
破產洗底的理性認知與法律結論
破產程序的設計初衷,在於為深陷不可承擔債務的當事人提供法律保護與喘息空間,並在規定期限屆滿後賦予重生的機會。所謂的破產洗底費用,其本質僅是領取法定解除文件時向政府繳納的行政規費,或聘請律師代勞的合理服務報酬,總支出通常僅在數百至千餘港元之譜。市場上絕不存在耗費數萬元即可立竿見影的「特快洗底方案」。保持清醒的法律認知、按正規法定程序申請證明書,並配合時間與負責任的理財行為重建信貸評級,才是走出債務陰影、重獲金融機構信任的唯一合法途徑。
 1